Данъци 2027

Министерството на финансите предлага:

  • По-високи данъци върху недвижимите имоти (чрез повишаване на данъчните оценки на съответните имоти с 30% през 2027 г. и с по 35% през 2028 г. и 2029 г.).
  • Нов акциз за мощните автомобили (250 kW /около 340 к.с./ и повече).
  • По-високи данъци върху хазарта.
  • Временен (само за 2027 г.) данък свръхпечалба (33% върху горницата над обичайната печалба в определени сектори).
  • Щедри данъчни облекчения за семействата с деца – за 1 дете от 3 068 евро / год. за 2026 г. на 5 000 евро / год., при 2 деца от 6 136 евро / год. за 2026 г. на 8 000 евро / год., за 3 и повече деца от 9 204 евро / год. за 2026 г. на 11 000 евро / год.; за деца с увреждания от 6 136 евро / год. за 2026 г. на 10 000 евро / год. (облекчението ще може се ползва всеки месец чрез работодателя, а не след подаването на годишна данъчна декларация); нова преференция за работещи родители (данъчно облекчение за разходи, свързани с развитието на децата – до 2 000 евро / год. за 1 дете, до 4 000 евро / год. за 2 деца и до 6 000 евро / год. за 3 и повече деца).
  • Облекчения за бизнеса – увеличаване на прага за задължителна регистрация по Закона за ДДС от 51 130 евро на 75 000 евро; 100 % данъчна амортизация на техника за изкуствен интелект, мощни компютри и сървъри в годината на придобиване; покриване на загубата с печалби през следващите 10 години, а не 5 години, както е сега.

Разумни предложения!
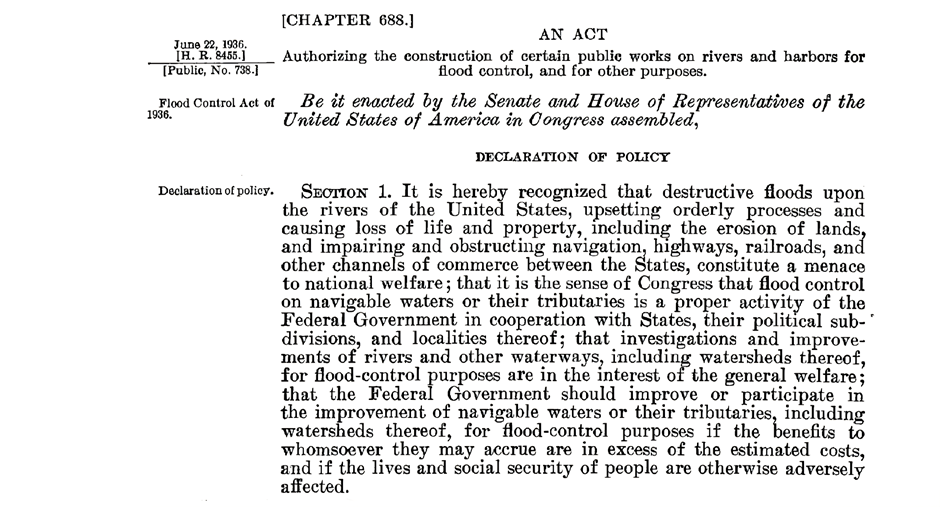
90 години законова регламентация на анализа „разходи – ползи“

Анализът „разходи – ползи“ е метод за анализ и оценка на публични инвестиционни проекти посредством сравняване на техните разходи и ползи, измерени в стойност.

На 22.06.1936 г. в САЩ е приет Закон за контрол върху наводненията. Раздел I на закона постановява, „че федералното правителство следва да подобрява или да участва в подобряването на плавателните води или техните притоци, включително водосборните им басейни, за целите на контрола върху наводненията, ако ползите от това за когото и да било превишават очакваните разходи, …“. Това е първата законова регламентация на анализа „разходи – ползи“ в световен мащаб.

Първият трилионер на Земята

Тази седмица богатството на Илон Мъск надхвърли $1 000 000 000 000. Какво (не)може да направи със силата на своя трилион този човек – един от 8 403 381 965 души на планетата (19:45 ч., 14.06.2026 г.)? Какво ли не!

Смъртта и данъците …

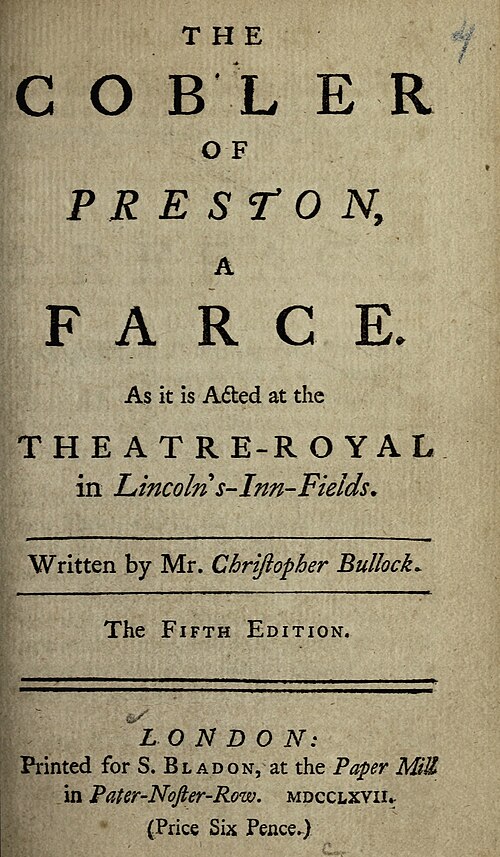
Преди 310 г. видният английски актьор и драматург Кристофър Бълок (1690 – 1722 г.) публикува своята комедийна пиеса „Обущарят от Престън“ (1716 г.). На стр. 21 в текста той пише:

„Лъжеш, не си сигурна; защото казвам, жено, „невъзможно е да си сигурна в нищо друго, освен в смъртта и данъците.“

Според историците това е оригиналът.

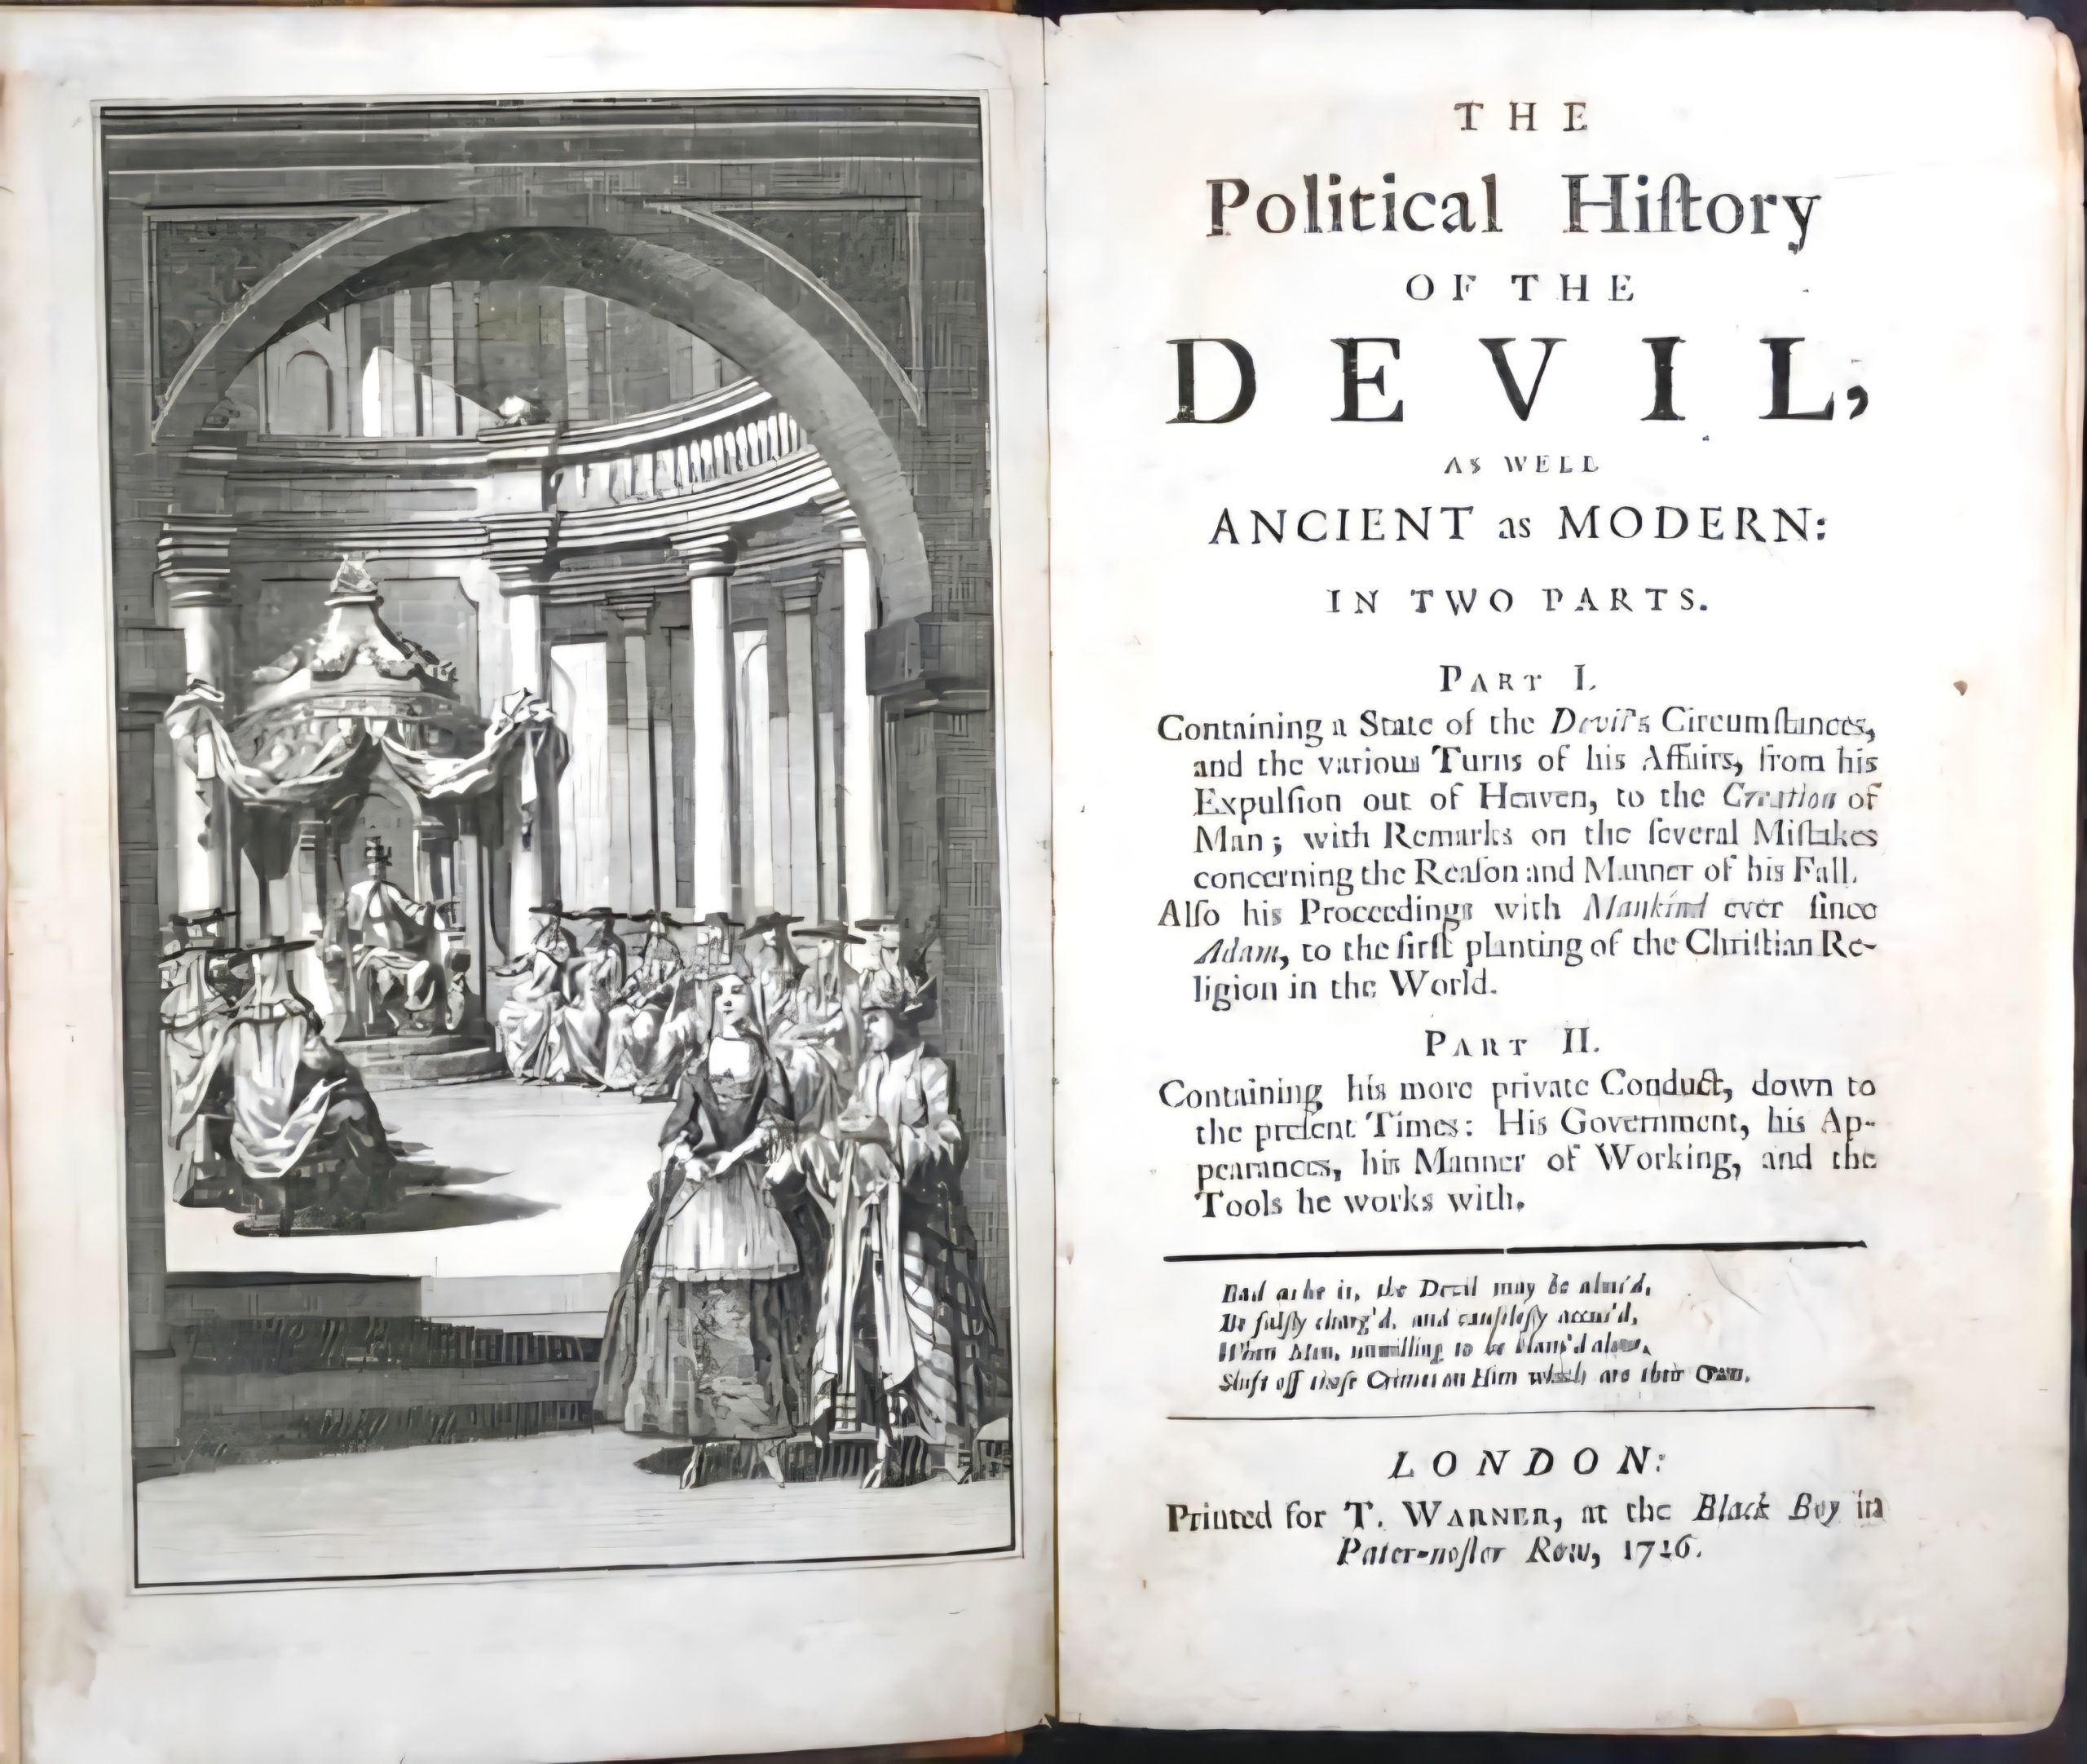
Десет години по-късно английският писател и журналист Даниел Дефо (1660 – 1731 г.) в „Политическата история на дявола“ (1726 г.) лансира своя версия:

„На неща толкова сигурни, колкото смъртта и данъците, може да се вярва по-твърдо.“

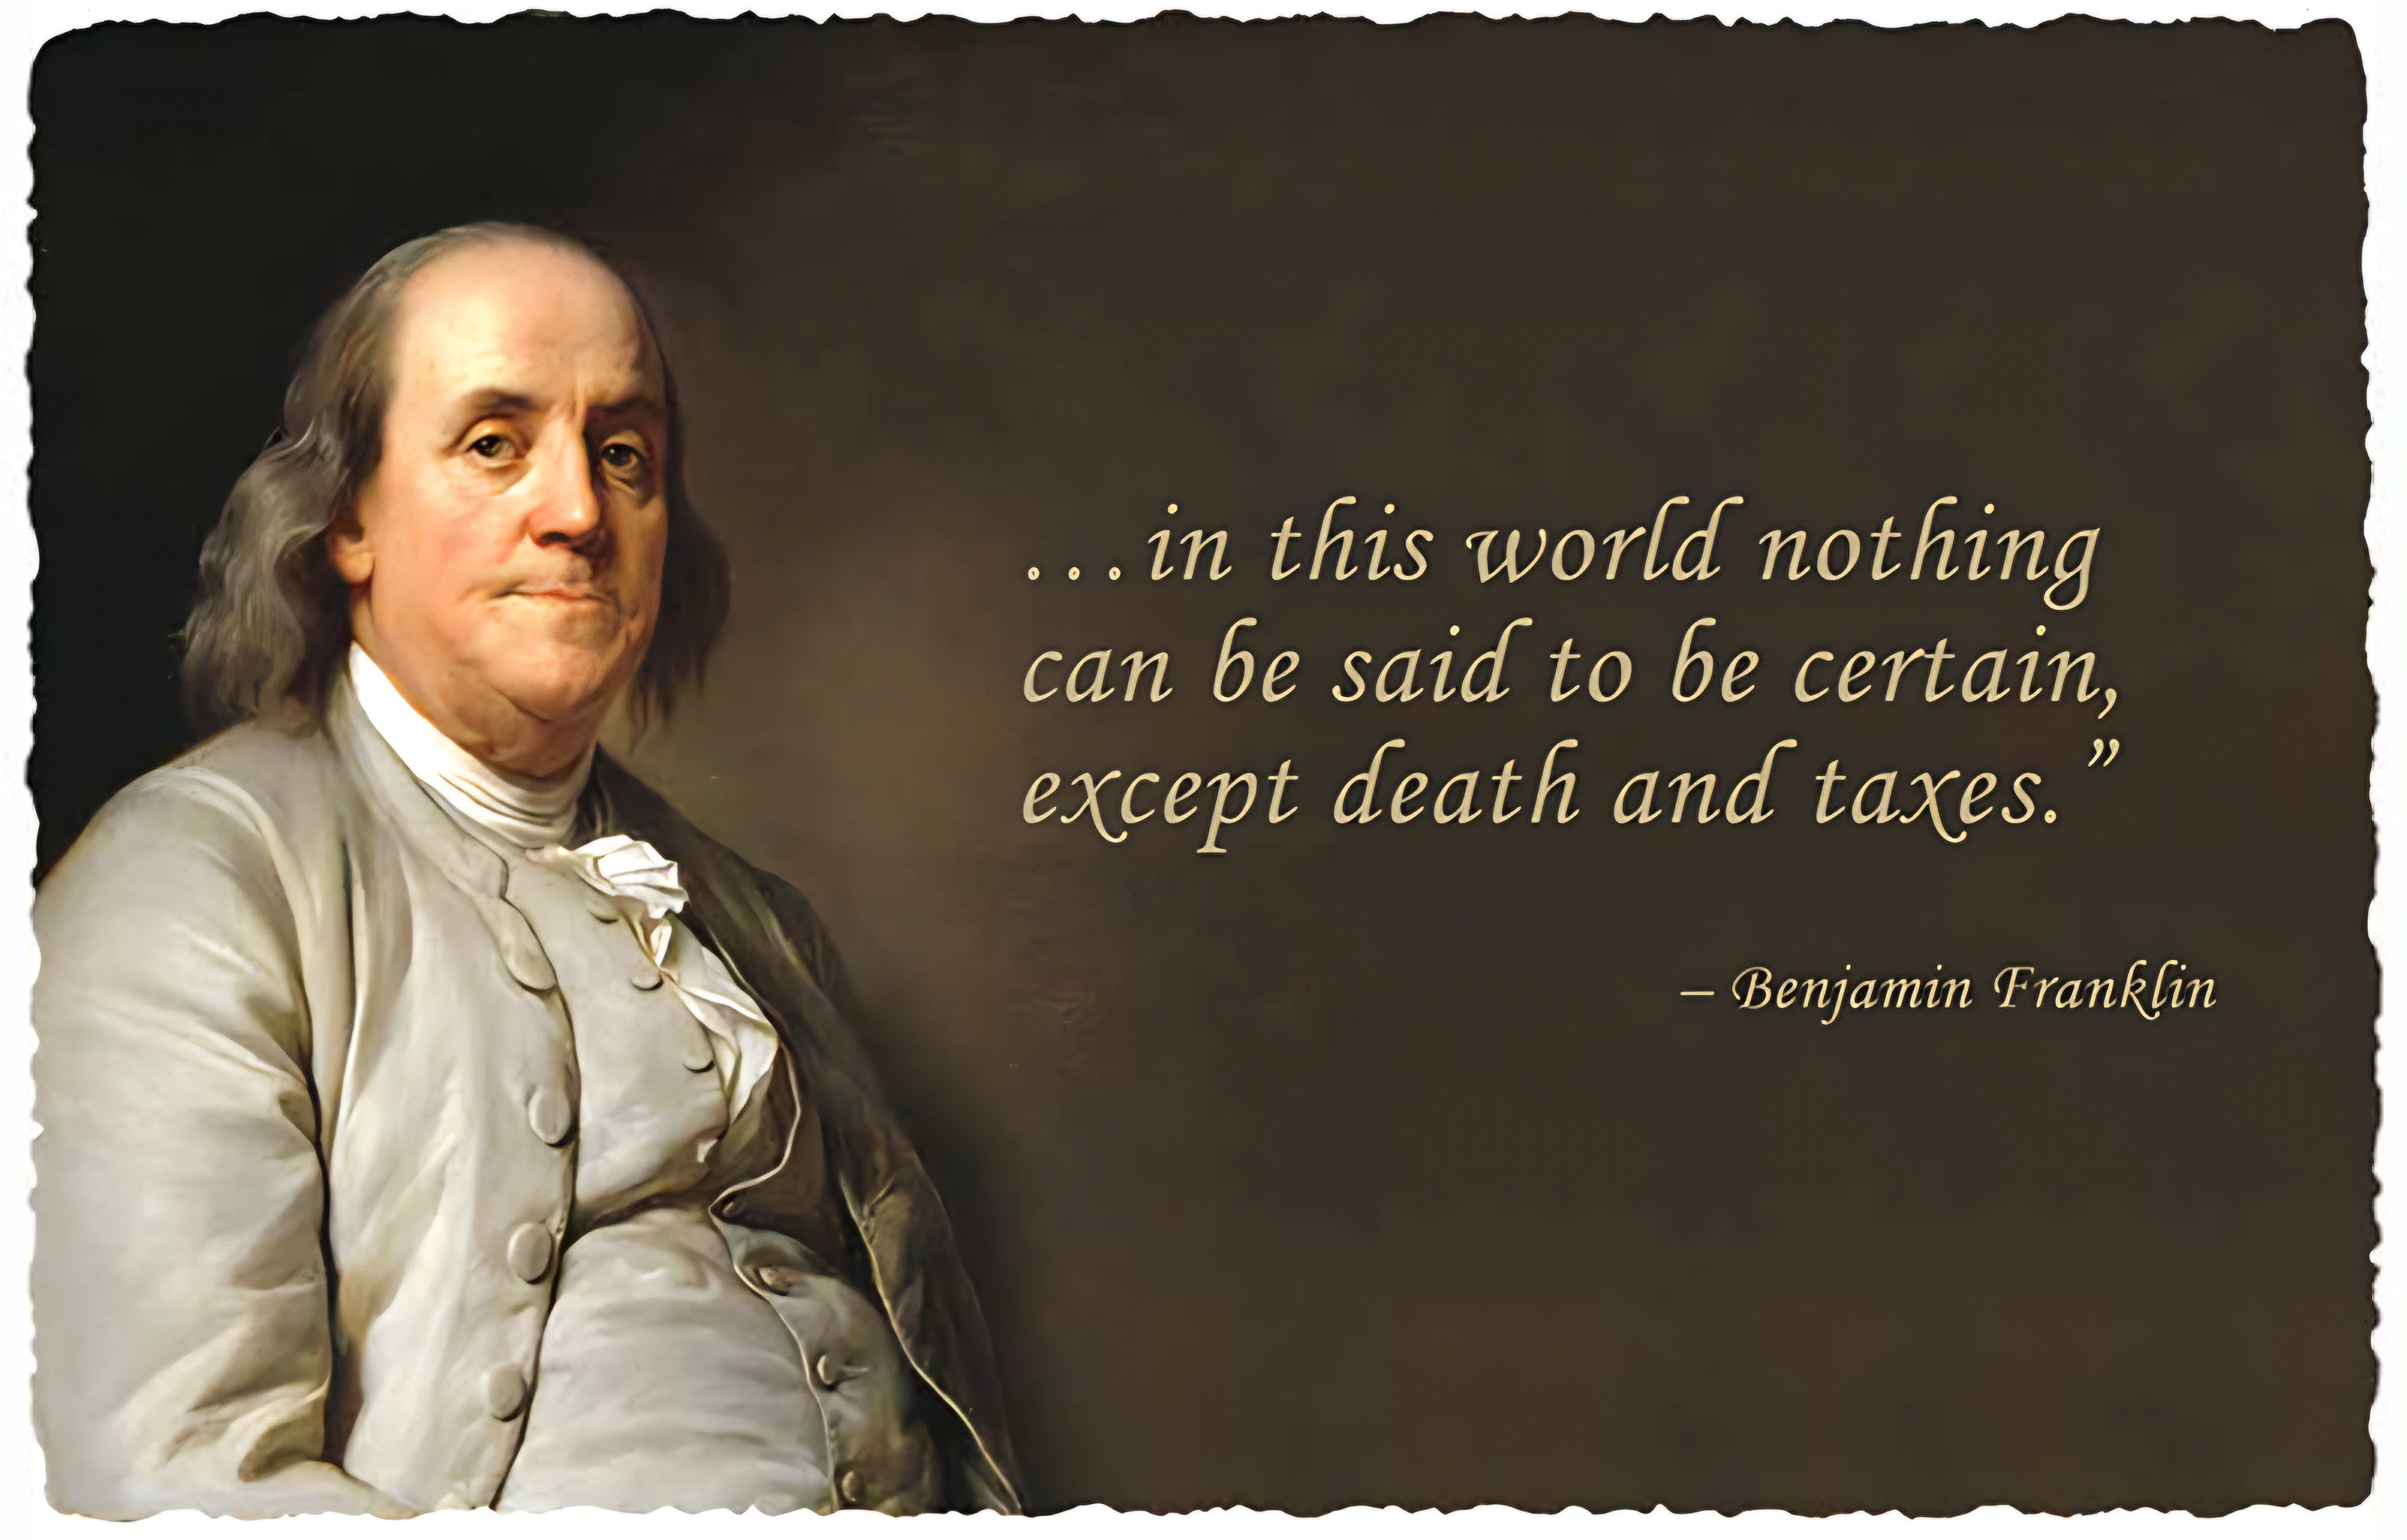
Най-после, през 1789 г. Бенджамин Франклин (1706 – 1790 г.), американски политик, общественик и учен, в писмо до френския физик Жан-Батист Льо Рой (1720 – 1800 г.) споделя:

„Нашата нова Конституция е вече установена и изглежда, че обещава трайност; но в този свят за нищо не може да се каже, че е сигурно, освен смъртта и данъците.“

Оттогава (по стечение на обстоятелствата) популярната мисъл обикновено се приписва именно на Бенджамин Франклин!?

10 г. законово регламентирана оценка на въздействието в България

Оценката на въздействието е практическа техника за анализ и оценка на очакваните / фактическите последици от нормативните актове за обществото като цяло.

На 20.04.2016 г. 43-то Народно събрание на Република България приема Закон за изменение и допълнение на Закона за нормативните актове (Обн., ДВ, бр. 34 от 03.05.2016 г., в сила от 04.11.2016 г.). Той постановява, че:

  • „При изработването на проект на нормативен акт се извършва предварителна оценка на въздействието …“ (чл. 18а);
  • „Резултатите от прилагането на нормативен акт се проверяват чрез последваща оценка на въздействието.“ (чл. 18б, ал. 1) и „Въз основа на проверката, ако е необходимо, се предлага отмяна, изменение или допълнение на нормативния акт.“ (чл. 18б, ал. 2).

Предварителната оценка на въздействието е задължителна за всички закони, кодекси и подзаконови нормативни актове на Министерския съвет, а последващата – само за новите закони, кодекси и подзаконови нормативни актове на Министерския съвет.

90 г. „Обща теория …“

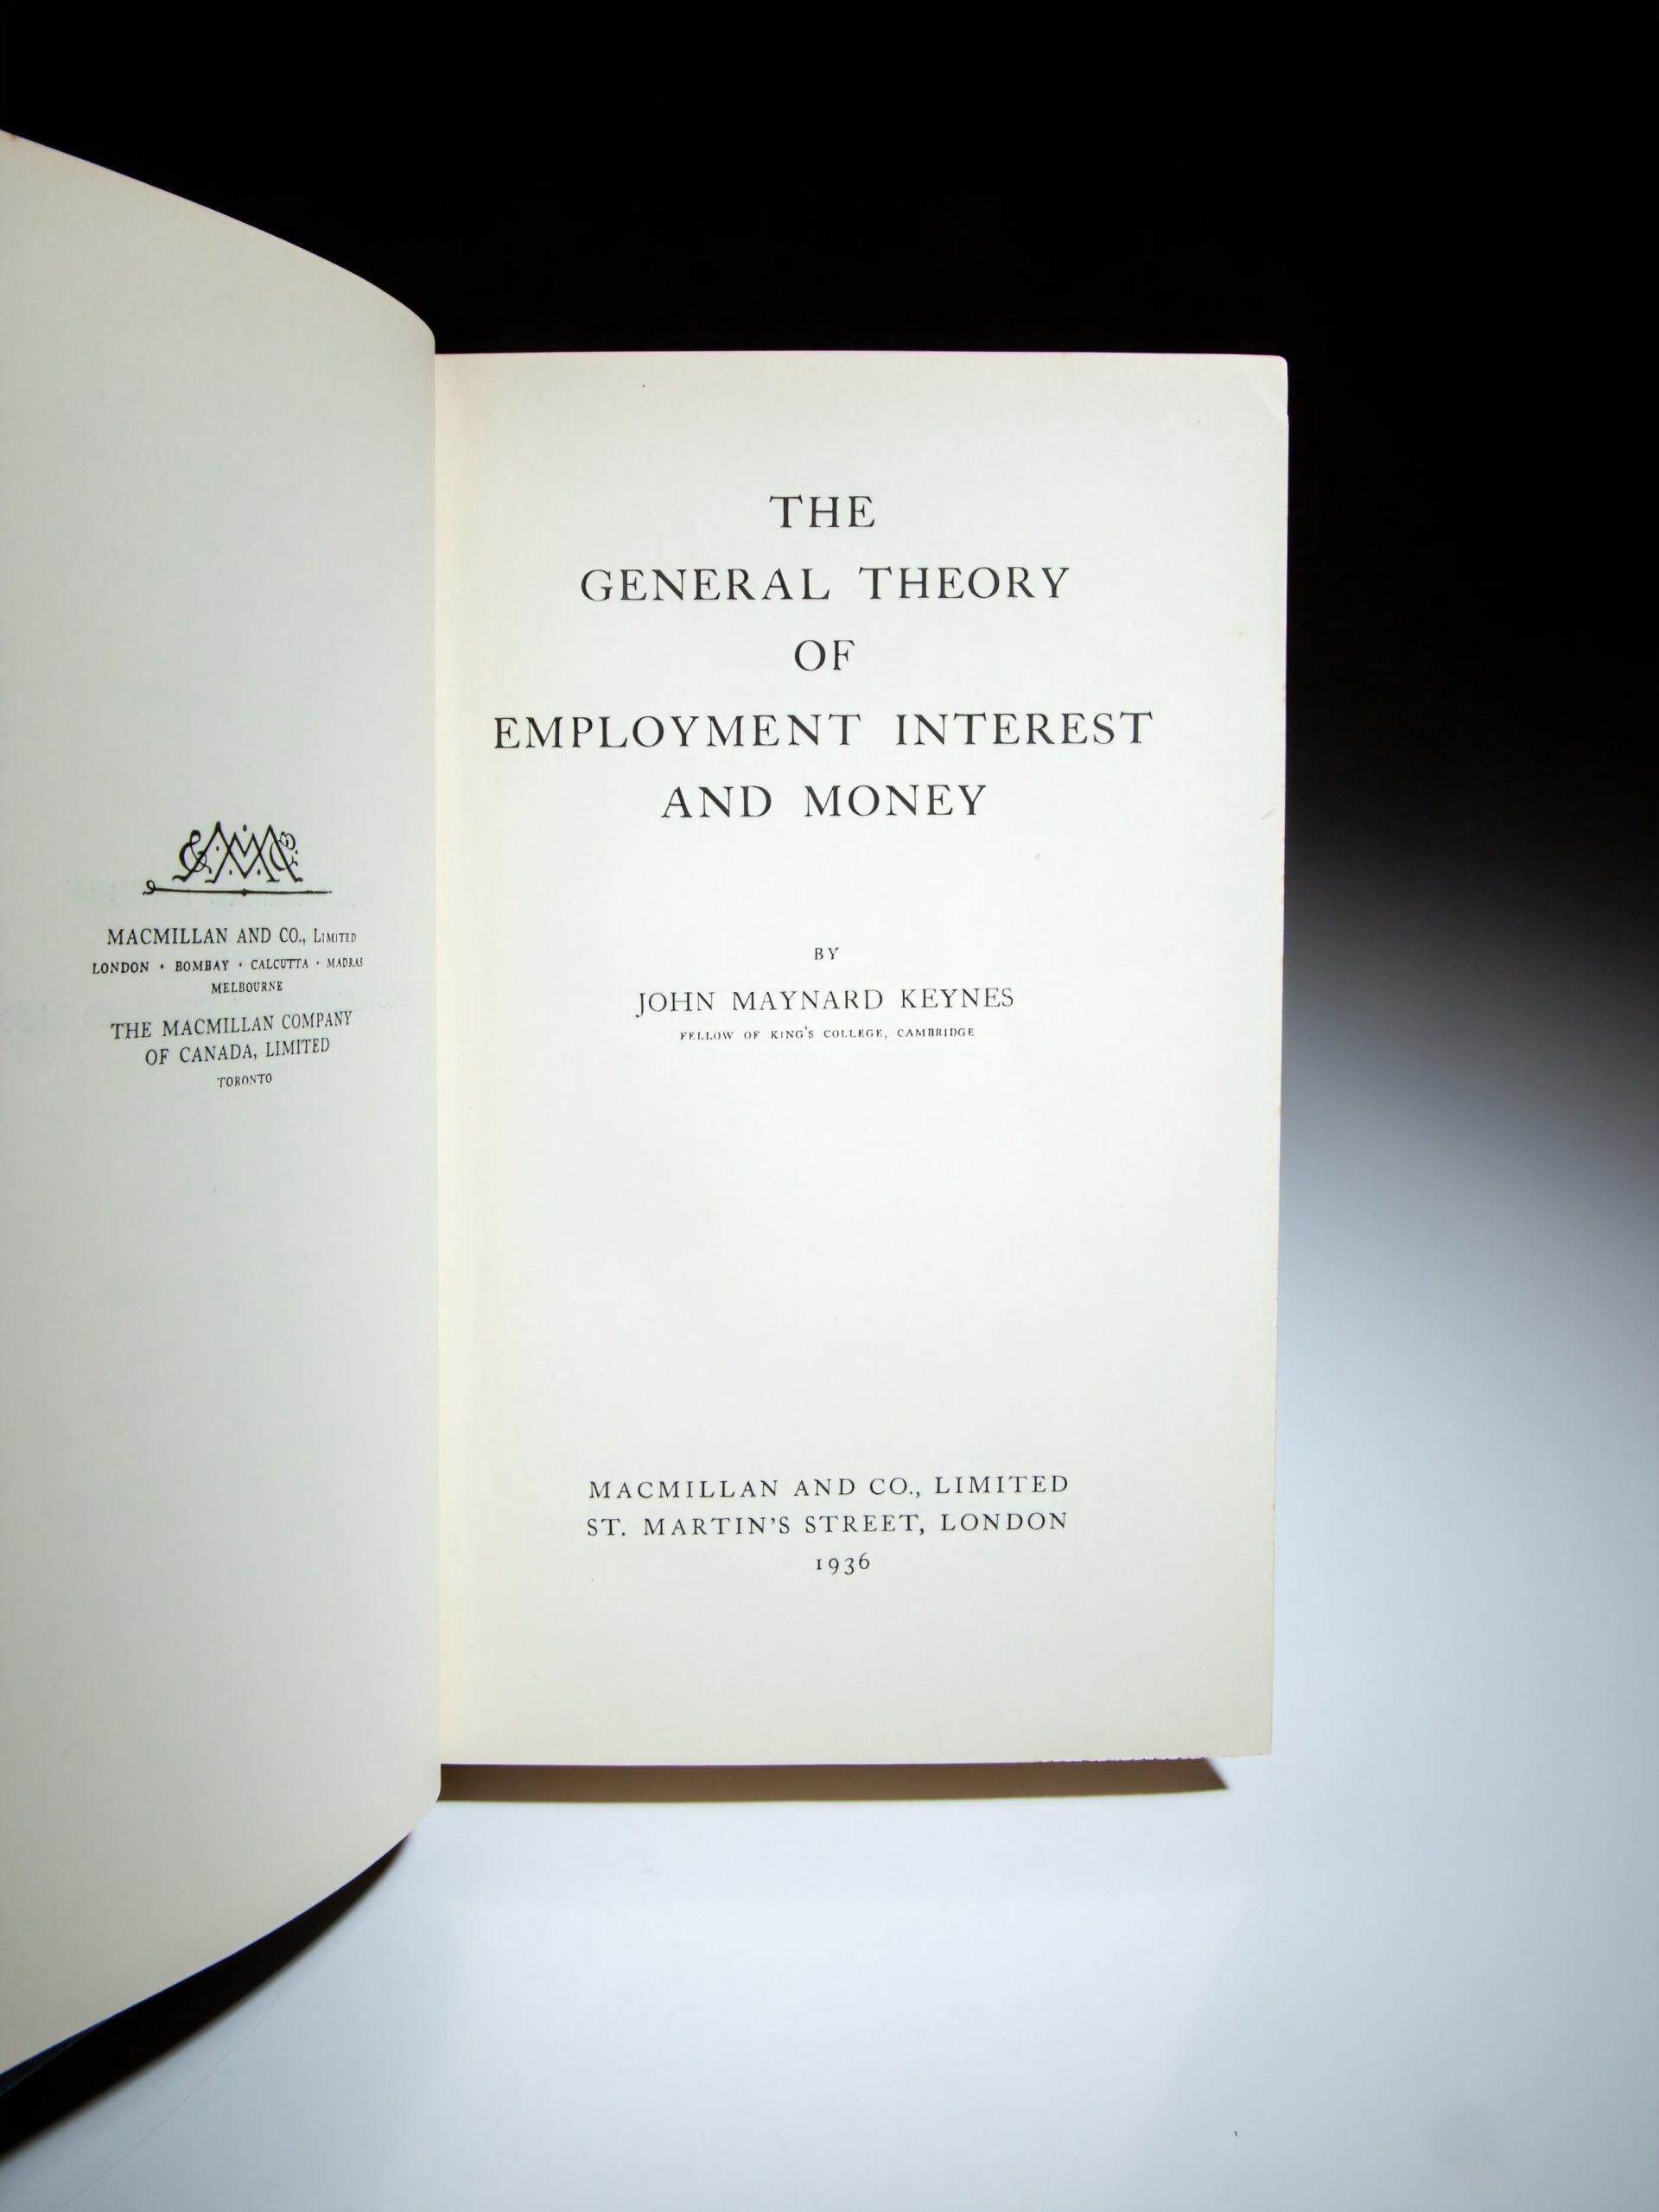
През 1936 г. английският икономист Джон Мейнард Кейнс – баща на съвременната макроикономика, публикува своя основен труд „Обща теория на заетостта, лихвата и парите“.

„Общата теория на заетостта, лихвата и парите“ се състои от шест книги:

Книга I. Увод.

Книга II. Определения и понятия.

Книга III. Сколонността към потребление.

Книга IV. Подбудите за инвестиции.

Книга V. Номинални заплати и цени.

Книга VI. Кратки бележки, подсказани от общата теория.

„Богатството на народите“ на 250 г.

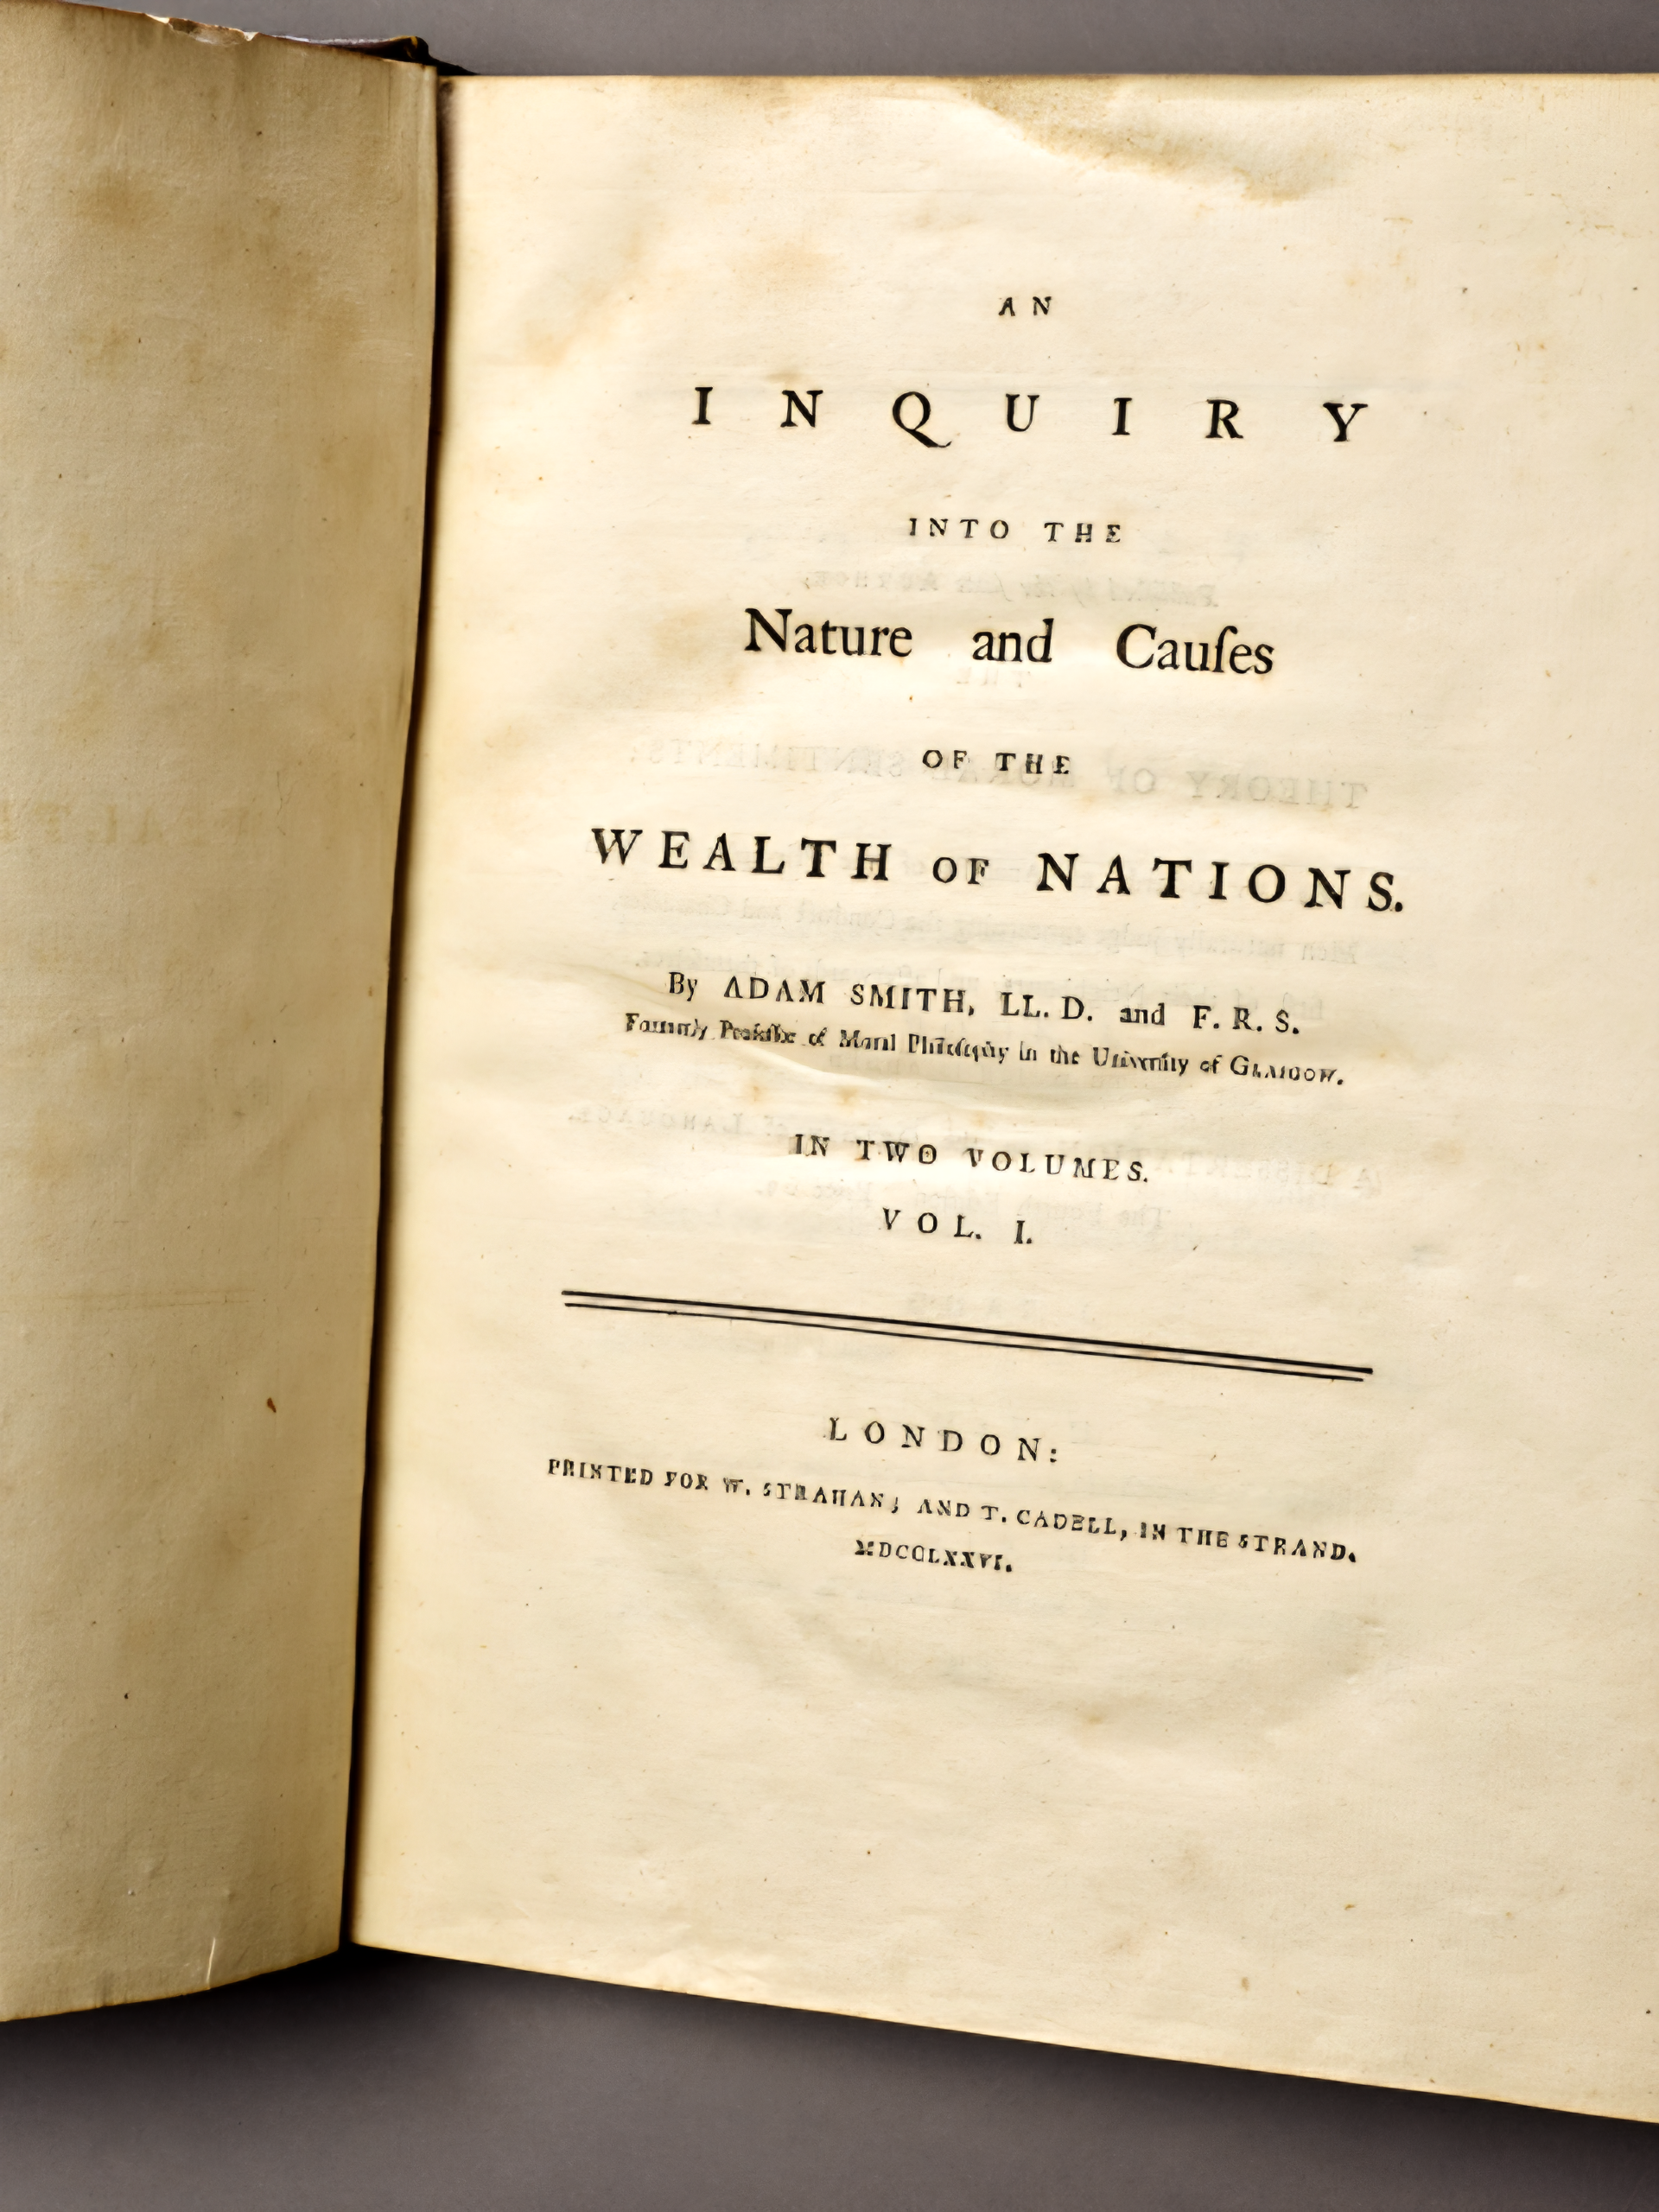
През 1776 г. шотландският икономист и философ Адам Смит – баща на съвременната микроикономика, публикува своя основен труд „Изследване върху природата и причините за богатството на народите“.

„Богатството на народите“ се състои от пет книги:

Книга I. Причините за увеличаване производителната сила на труда и редът, по който неговият продукт се разпределя естествено между различните класи на народа.

Книга II. За природата, натрупването и приложението на капитала.

Книга III. За различния напредък към богатство на различните народи.

Книга IV. За системите на политическата икономия.

Книга V. За дохода на владетеля или държавата.

Анализ „разходи – ползи“

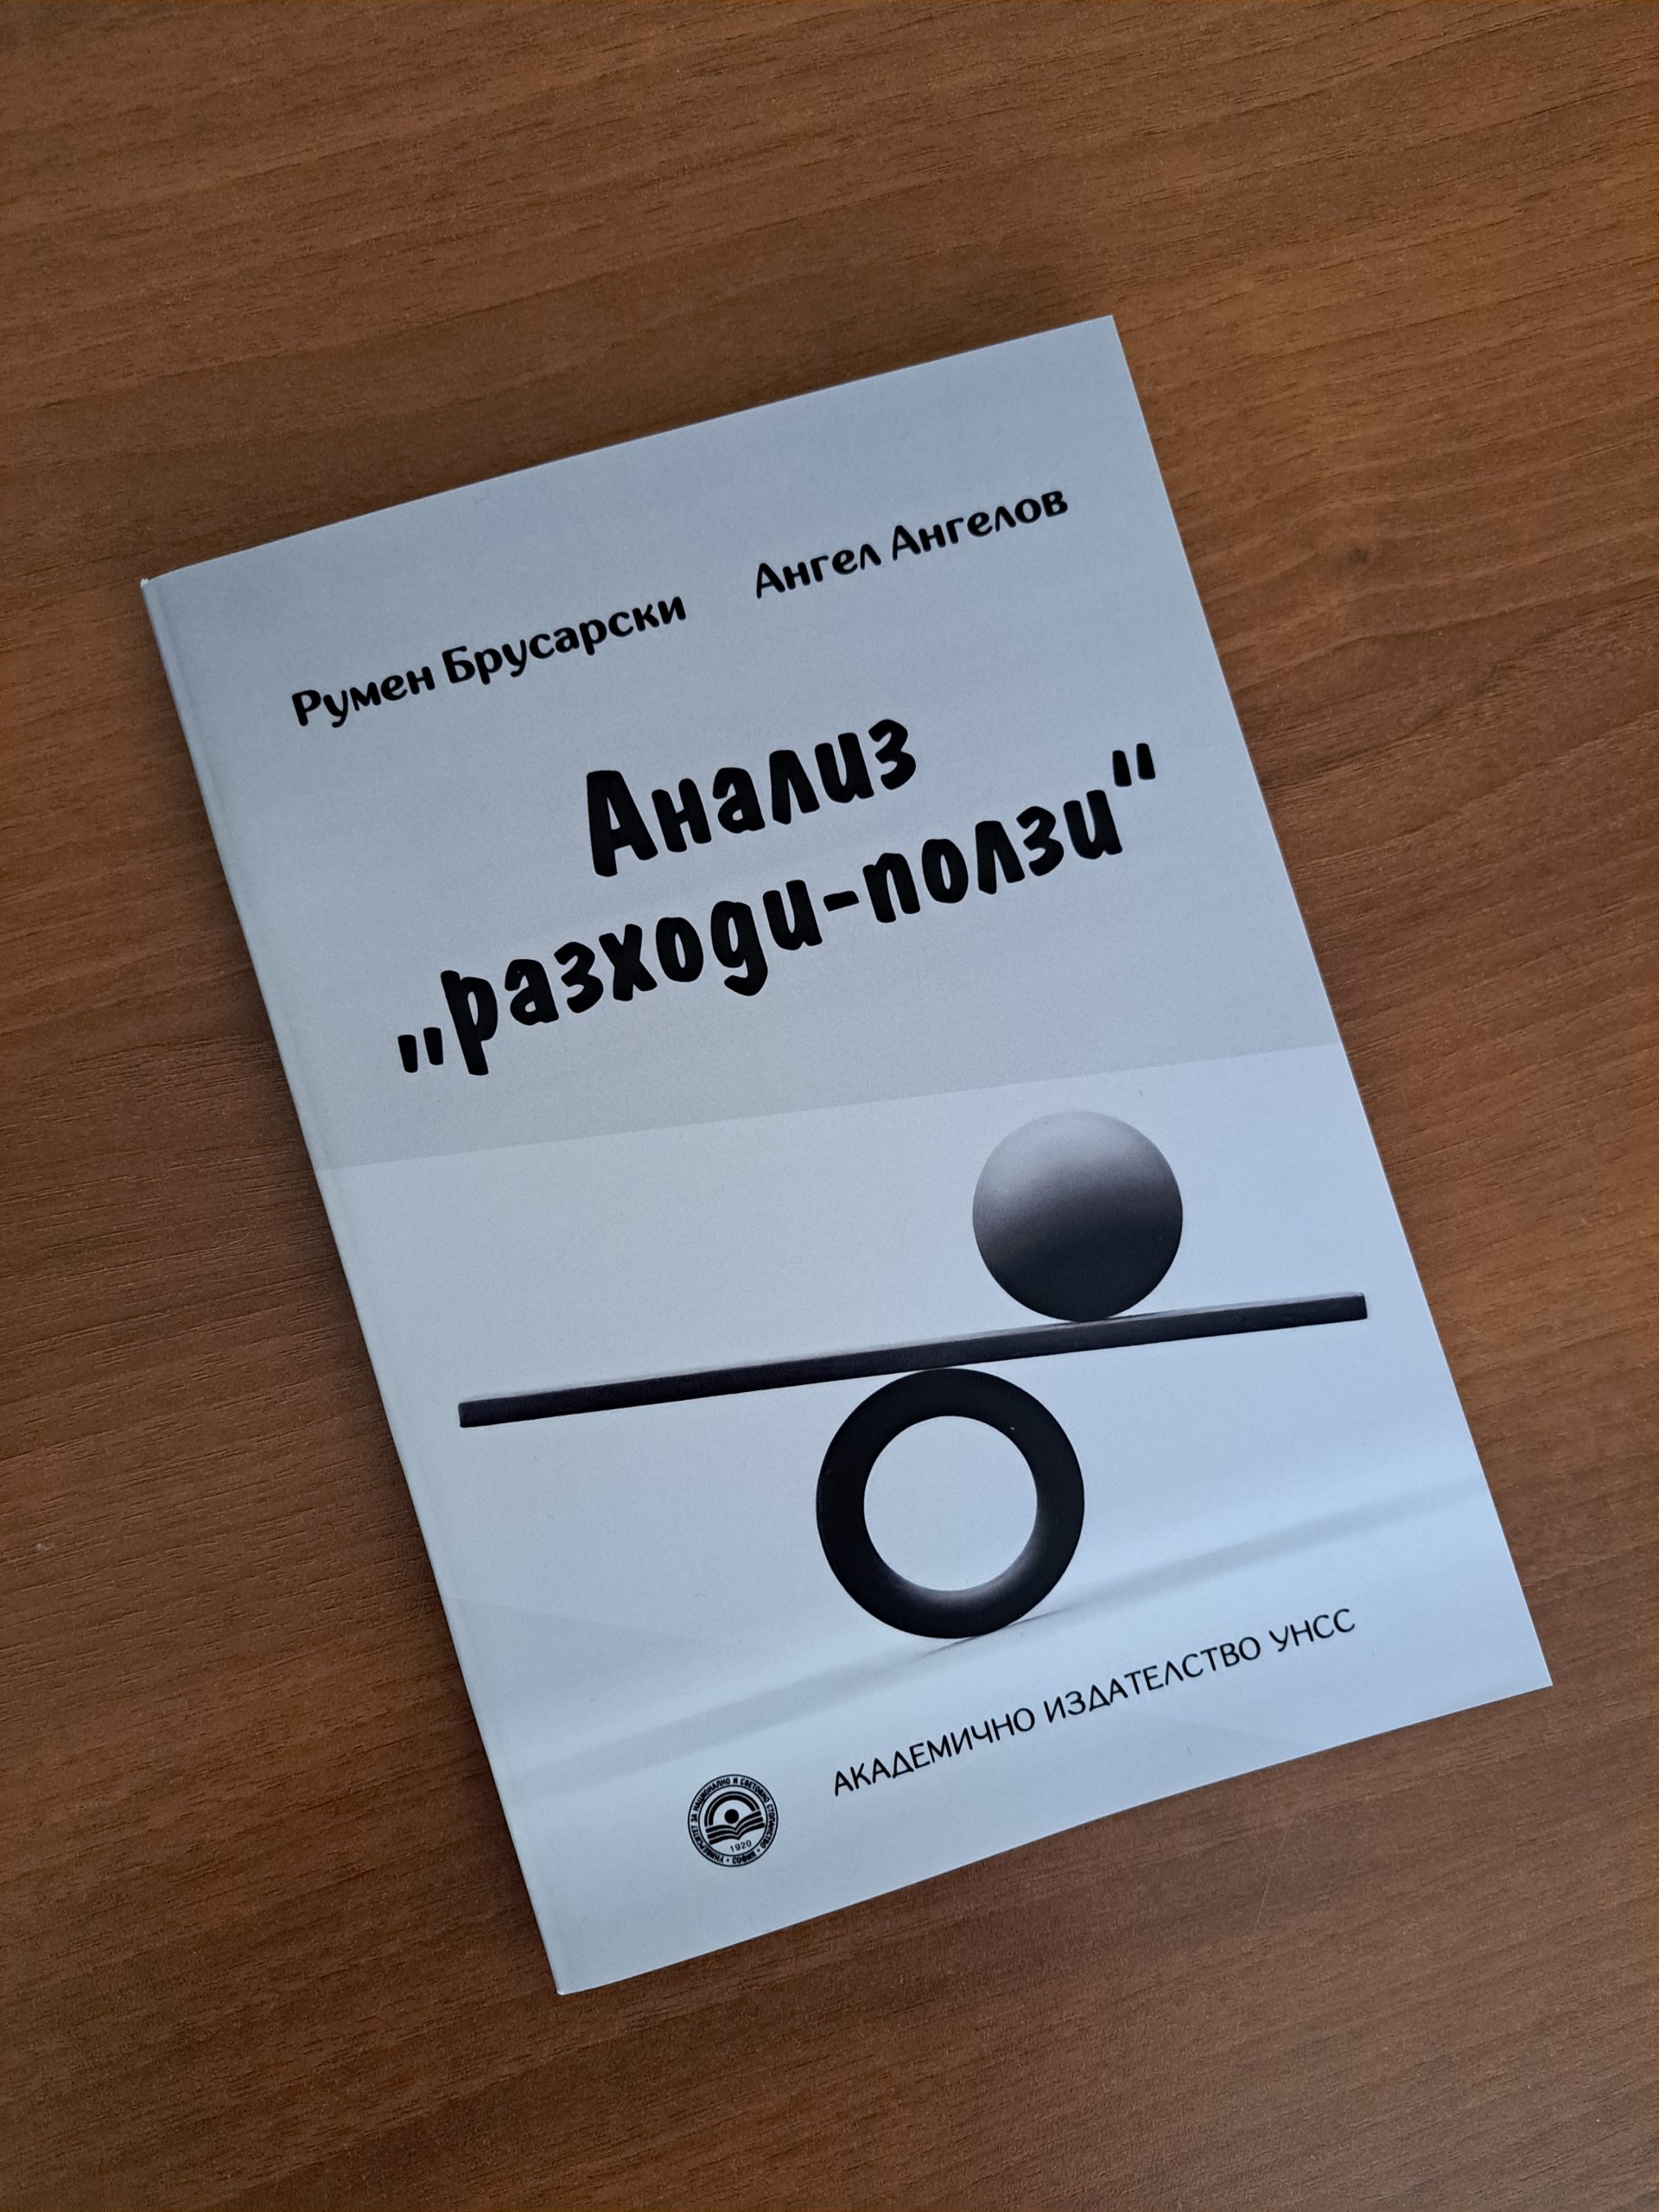
Излезе от печат новият учебник по Анализ „разходи – ползи“ с автори проф. д-р Румен Брусарски и гл. ас. д-р Ангел Ангелов. Учебникът е предназначен главно за студентите по финанси, но може да се ползва и от други студенти, специализанти, докторанти, консултанти, служители в държавната и общинската администрация.

България 2026: Нова валута, стар бюджет

Днес депутатите удължиха удължителния бюджет (приет на 17.12.2025 г.) за неопределено време – до приемането на редовен бюджет за 2026 г. Иначе казано, публичните финанси остават в авариен режим – „… приходите на бюджета се събират в съответствие с действащите закони, а извършването на разходите и предоставянето на трансфери е в размер не по-голям от размера им за същия период на предходната година, …“ (Чл. 87, ал. 1 на Закона за публичните финанси).

И нотариусите се „облажиха“ с 40% нормативно признати разходи

Без никакви сериозни аргументи и дебати отиващият си парламент увеличи размера на нормативно признатите разходи на нотариусите от 25% на 40%. Отскоро на подобна привилегия се радват и адвокатите. Така актуалният списък на нормативно признатите разходи (дял от дохода, който се признава за разход без документи) на физически лица, които не са търговци по смисъла на Търговския закон, придобива следния вид:

  • земеделски стопани, произвеждащи непреработени продукти от селско стопанство – 60%;
  • други земеделски стопани, произвеждащи продукти от селско стопанство – 40%;
  • получатели на авторски и лицензионни възнаграждения – 40%;
  • занаятчии, които не се облагат с патентен данък – 40%;
  • адвокати – 40% (от 01.01.2023 г.);
  • нотариуси – 40%;
  • други лица, упражняващи свободна професия – 25%;
  • наемодатели (и някои други) – 10%.